A economia do Piauí vai bem? Os números do varejo supermercadista acendem um sinal de alerta. E isso não é uma questão de torcida, preferência política ou opinião. É uma discussão que precisa partir dos dados, porque os números ajudam a revelar o que acontece na economia real, aquela que aparece no caixa das empresas e no orçamento das famílias.
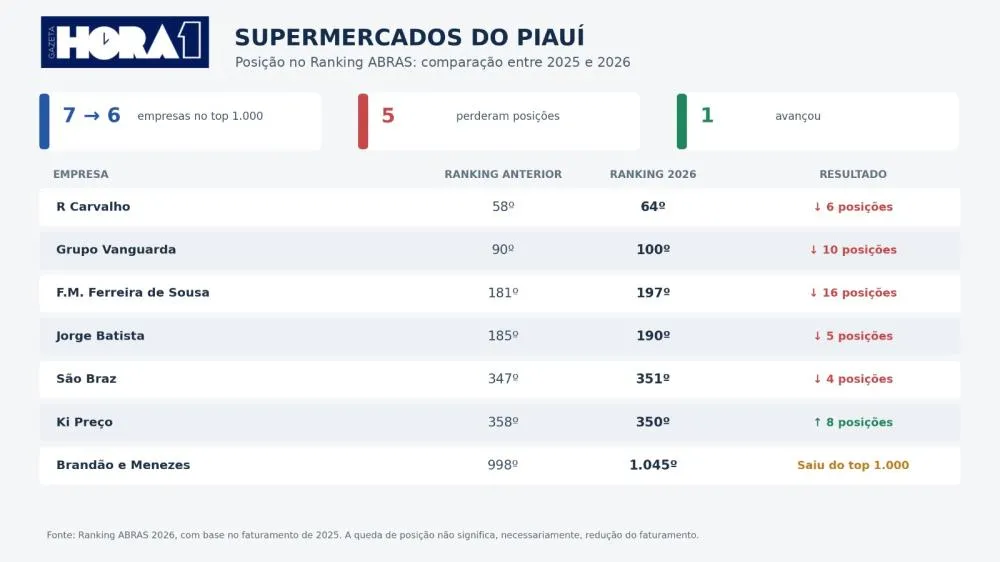
O Ranking ABRAS 2026, elaborado pela Associação Brasileira de Supermercados com base no faturamento de 2025, mostra que o Piauí perdeu espaço entre as mil maiores empresas do setor no Brasil. O Estado passou de sete para seis redes classificadas. Na comparação com o levantamento anterior, cinco empresas perderam posições, apenas uma avançou e outra deixou o grupo das mil primeiras colocadas.
O resultado merece atenção. O supermercado é um termômetro importante do consumo. Quando as famílias compram mais, o comércio tende a sentir os efeitos positivos. Quando reduzem as compras, substituem produtos, cortam itens da lista ou deixam de levar para casa o que antes era habitual, o sinal é de perda de poder aquisitivo e desaceleração da demanda.
Isso não significa que a posição de uma empresa no ranking, isoladamente, seja uma medida definitiva da economia estadual. O levantamento considera faturamento e posição relativa diante de concorrentes de todo o país. Ainda assim, a perda de espaço de várias redes piauienses merece ser examinada, especialmente quando acompanhada de outros indicadores econômicos.
O Grupo R Carvalho continua na liderança do setor no Piauí. Identificado no ranking pela razão social RMC Comércio de Alimentos, registrou faturamento de R$ 1,66 bilhão em 2025. Apesar do volume expressivo, caiu da 58ª para a 64ª posição nacional, recuando seis lugares.
Na segunda colocação estadual aparece o Grupo Vanguarda, responsável pelas redes Carvalho Super, Mercadão e Vantagem. A empresa faturou R$ 891,6 milhões e passou da 90ª para a 100ª posição nacional. Perdeu dez colocações, mas permanece entre as cem maiores companhias supermercadistas do Brasil.
Somados, R Carvalho e Vanguarda alcançaram aproximadamente R$ 2,56 bilhões em faturamento, o equivalente a cerca de 74% da receita das seis empresas piauienses classificadas entre as mil maiores. A concentração mostra o peso dessas duas operações para o setor supermercadista estadual.
Na contramão da maioria, o Supermercado Ki Preço, de Picos, foi a única rede piauiense a melhorar sua posição. Identificada pela razão social Irany Honório da Silva & Cia. Ltda., a empresa avançou da 358ª para a 350ª colocação nacional. Seu faturamento subiu de R$ 99,4 milhões para R$ 111,8 milhões, crescimento aproximado de 12,5%.
O Supermercado São Braz, por sua vez, caiu da 347ª para a 351ª posição, uma perda de quatro lugares. Mesmo assim, registrou aumento de receita: passou de R$ 103,8 milhões para R$ 111,8 milhões, alta aproximada de 7,7%. É um exemplo de como faturamento maior não significa, necessariamente, avanço no ranking, já que a classificação também depende do desempenho das demais empresas.
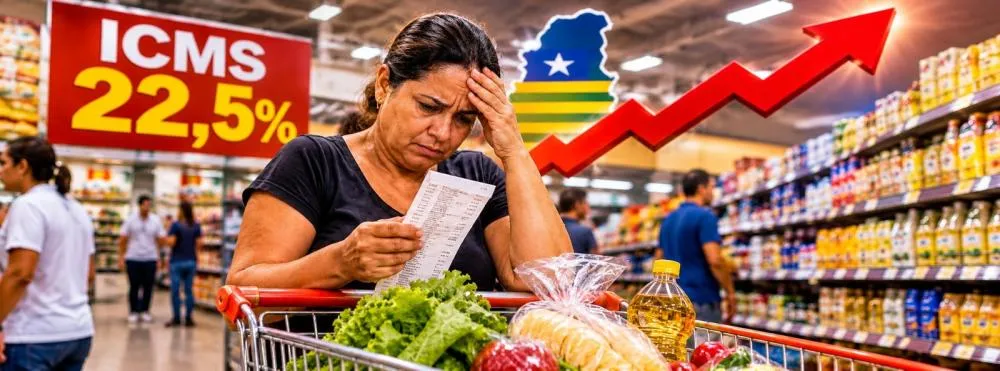
A pergunta que fica é incômoda: por que as redes piauienses estão perdendo posições em um mercado nacional competitivo? Uma das explicações pode estar na elevada carga tributária. O Piauí tem a segunda maior alíquota modal de ICMS do Brasil, de 22,5%, atrás apenas do Maranhão. Esse imposto pesa sobre os custos das empresas e pode chegar ao consumidor por meio dos preços. Nos alimentos, embora existam isenções e reduções para determinados produtos, estudo da própria ABRAS colocou o Piauí entre os cinco Estados onde o ICMS mais pesa sobre a cesta básica.
É um fator que não pode ser ignorado na análise da competitividade do setor supermercadista. Como disputar mercado com redes de outros estados quando a carga tributária pode representar um custo adicional? O ICMS não explica sozinho a perda de posições, mas precisa entrar nessa conta, ao lado da inflação, dos juros, da renda e dos custos operacionais. Afinal, a tributação também influencia o preço que chega à mesa do trabalhador e o ambiente em que as empresas precisam crescer.
Também é necessário confrontar o discurso dos indicadores oficiais com a realidade enfrentada por comerciantes e consumidores. Uma economia pode apresentar crescimento em determinados setores e, ao mesmo tempo, manter famílias pressionadas pelo custo de vida. O aumento nominal do faturamento de uma rede não significa automaticamente que ela vendeu mais em volume, nem que o consumidor esteja comprando com maior poder aquisitivo.
O dado mais importante, portanto, não é apenas a queda de posições. É entender o que está por trás dela. O Piauí precisa saber se está perdendo competitividade, se o consumo está enfraquecendo ou se suas empresas estão crescendo em ritmo inferior ao de redes de outras regiões. Sem essa análise, qualquer comemoração oficial sobre o desempenho econômico corre o risco de ignorar o que acontece na ponta do balcão.
A economia não se mede apenas por anúncios, discursos e números apresentados em solenidades. Mede-se também pela capacidade de uma família de colocar comida na mesa, pela movimentação do comércio e pela saúde financeira das empresas. Quando o varejo acende um alerta, o governo precisa olhar para os dados, explicar o cenário e apresentar respostas. Afinal, desenvolvimento que não chega ao bolso do trabalhador continua sendo apenas discurso.
As outras três empresas completam o quadro de perda de posições. A Jorge Batista & Cia. caiu da 185ª para a 190ª colocação, com faturamento de R$ 343 milhões. Já a F.M. Ferreira de Sousa passou da 181ª para a 197ª posição, registrando receita de R$ 328,5 milhões.
A situação mais expressiva é a da Brandão e Menezes. A empresa, que aparecia na 998ª posição no ranking anterior, ficou na 1.045ª colocação em 2026, deixando, portanto, o grupo das mil maiores redes supermercadistas do país.
O levantamento oficial da ABRAS confirma os números e permite uma conclusão objetiva: entre as seis empresas piauienses que permaneceram entre as mil maiores, cinco perderam posições e somente o Ki Preço avançou.
Há, porém, uma ressalva importante para a análise econômica: queda no ranking não significa necessariamente redução de faturamento ou de vendas. R Carvalho, Vanguarda, Jorge Batista e São Braz, por exemplo, registraram receitas nominais maiores, mas foram ultrapassados por concorrentes que cresceram em ritmo superior. Para avaliar a saúde do consumo no Piauí, é preciso observar também a inflação, o crescimento real das vendas, o emprego, a renda, a tributação e o endividamento das famílias.
A ABRAS informa que o faturamento do varejo alimentar brasileiro ultrapassou R$ 1,145 trilhão em 2025, representando 9,02% do PIB nacional. Isso mostra que o setor cresceu no país, mas não elimina a necessidade de investigar por que empresas piauienses perderam posições em um mercado cada vez mais competitivo.
O alerta está lançado. O governo pode apresentar seus indicadores e comemorar resultados, mas precisa explicar como esse desempenho se traduz na vida de quem vai ao supermercado, enfrenta os preços dos alimentos e tenta fechar as contas no fim do mês.
A economia real não cabe apenas em gráficos oficiais. Ela também aparece no carrinho de compras, no caixa das empresas e na mesa do trabalhador.
 FATURA DO EXCESSO O que muda com a chegada oficial do “imposto do pecado”
 FRAUDE DO UENO BANK Paraguai dá uma lição ao Brasil: povo nas ruas, pressão e reação contra a crise financeira
 REVOLTA SELETIVA Wellington Dias se revolta com o Banco Central, mas esquece a gastança do governo Lula
 FAZER FAXINA NA CASA Lula descobre que a casa precisa de arrumação. Afinal, quem está cuidando dela?
 CBS, IBS E IVA Reforma Tributária: uma bomba relógio prestes a explodir no bolso dos brasileiros?
 THE ECONOMIST O efeito Lula 4: mercado reage, investidores acendem o alerta e o Brasil volta a preocupar
Mín. 25° Máx. 40°