
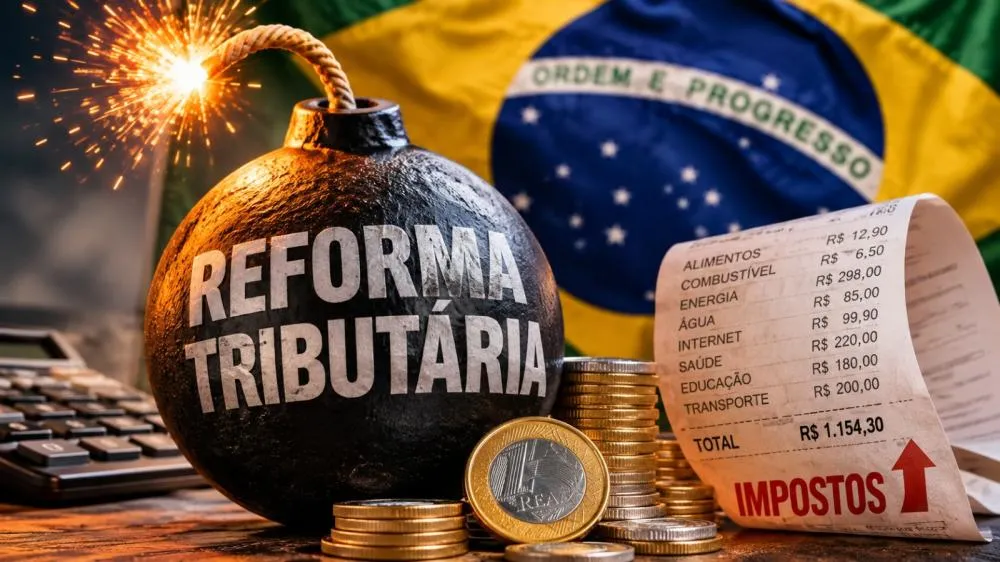
Há quem já enxergue a Reforma Tributária como uma verdadeira bomba relógio, com potencial para provocar uma explosão de consequências econômicas e sociais nos próximos anos. E o pavio começa a ser aceso justamente pelas alíquotas dos novos tributos sobre o consumo. A partir de 1º de janeiro de 2027, começa uma etapa decisiva da transição para o novo sistema, com a entrada da Contribuição sobre Bens e Serviços (CBS) no lugar do PIS e da Cofins. O restante da mudança será implementado gradualmente até 2033.
O primeiro sinal de alerta veio do Tribunal de Contas da União (TCU), que calculou em 11,3% a alíquota de referência da CBS para 2027. O número ficou muito acima das estimativas anteriores, que giravam em torno de 8,8% a 9,21%. A diferença não é pequena e já provoca questionamentos sobre os critérios utilizados para chegar ao percentual.
Mas a preocupação vai além da CBS. Quando somada à projeção de 18,7% para o Imposto sobre Bens e Serviços (IBS), a alíquota conjunta do IVA brasileiro pode ultrapassar 30%. Caso confirmada, estará entre as maiores, podendo alcançar o posto de maior tributação sobre o consumo do gênero no mundo. É uma perspectiva que merece atenção, especialmente em um país que já convive com elevada carga tributária e dificuldades para transformar arrecadação em serviços públicos de qualidade.
E aqui está o X da questão: quem vai pagar essa conta?
O governo poderá enxergar nesse modelo uma oportunidade de preservar e ampliar sua capacidade de arrecadação. Afinal, a CBS foi calculada para manter a receita dos tributos federais substituídos. Mas, para quem produz, comercializa, presta serviços ou simplesmente precisa fazer compras no supermercado, a realidade pode ser bem diferente.
Uma tributação elevada sobre o consumo tende a pressionar os custos das empresas e os preços de bens e serviços. Dependendo da atividade, da possibilidade de aproveitamento de créditos e dos mecanismos de compensação, parte desse custo poderá ser repassada ao consumidor. O resultado pode aparecer no preço dos alimentos, dos serviços, dos produtos industrializados e de uma infinidade de atividades presentes no cotidiano das famílias.
Nas empresas, especialmente nas pequenas e médias, o desafio será ainda maior. Margens apertadas, custos operacionais elevados e dificuldades para absorver novas obrigações tributárias podem comprometer investimentos, expansão e geração de empregos. A médio e longo prazo, uma tributação excessivamente onerosa pode estimular a informalidade, a inadimplência e até a sonegação. Não porque isso seja inevitável, mas porque a capacidade de pagamento dos contribuintes tem limites.
E é justamente nesse cenário que surge um episódio politicamente emblemático. O senador Eduardo Braga (MDB-AM), relator da reforma tributária no Senado e dos projetos que regulamentaram o novo sistema, declarou-se surpreso com a alíquota de 11,3% calculada pelo TCU. Agora, promete aprofundar o debate e questionar os critérios que levaram ao percentual.
A declaração chama atenção. Braga participou diretamente da construção legislativa de um dos maiores rearranjos tributários da história brasileira. Durante a tramitação, as estimativas divulgadas apontavam percentuais inferiores. Agora, diante de um número significativamente maior, o próprio relator admite a necessidade de explicações e revisão.
O Senado terá até 15 de dezembro para fixar a alíquota de referência da CBS. Se não houver deliberação dentro do prazo, prevalecerá o percentual calculado pelo TCU. Braga, que agora terá a responsabilidade de relatar a matéria, promete resistência à aprovação automática dos 11,3%.
A questão é que não basta discutir números isolados. É preciso avaliar o impacto conjunto da CBS e do IBS, a distribuição da carga tributária entre os setores, os efeitos sobre o consumo e, sobretudo, a capacidade de pagamento de quem sustenta a economia real. Também é necessário esclarecer que os 11,3% representam uma alíquota de referência, não uma cobrança uniforme sobre todas as operações. Existem regimes diferenciados, alíquotas reduzidas, hipóteses de isenção e mecanismos de créditos tributários.
A reforma foi apresentada como uma promessa de simplificação, transparência e eficiência. Mas simplificar a cobrança não significa, necessariamente, reduzir impostos. E uma estrutura tributária mais organizada pode continuar sendo extremamente pesada para quem paga a conta.
A bomba relógio está armada. O tamanho da explosão dependerá das alíquotas definitivas, dos mecanismos de compensação e, principalmente, de como o novo sistema afetará a atividade econômica. Se o peso dos tributos comprometer o consumo, sufocar empresas e ampliar a informalidade, o resultado poderá ser exatamente o contrário do que se promete com a reforma: menos dinamismo econômico, mais dificuldades para produzir e uma arrecadação ameaçada pela própria voracidade tributária.
No fim das contas, o governo pode até comemorar a perspectiva de arrecadação. Mas há uma pergunta que não pode ser ignorada: de que adianta construir um sistema capaz de arrecadar tanto se famílias e empresas tiverem cada vez menos condições de pagar?
O impostaço está chegando. E o brasileiro precisa saber, antes que a conta apareça, quanto vai custar essa reforma no seu bolso.
 THE ECONOMIST O efeito Lula 4: mercado reage, investidores acendem o alerta e o Brasil volta a preocupar
 TEMPO DE INCERTEZA Efeito Lula: incerteza fiscal interrompe ciclo de queda dos juros e mantém Selic em 13,75%
 MERCADO INDUSTRIAL Pequenas indústrias enfrentam pior situação financeira em cinco anos, aponta CNI
Mín. 25° Máx. 39°