
A indústria automobilística brasileira voltou a pisar no acelerador.
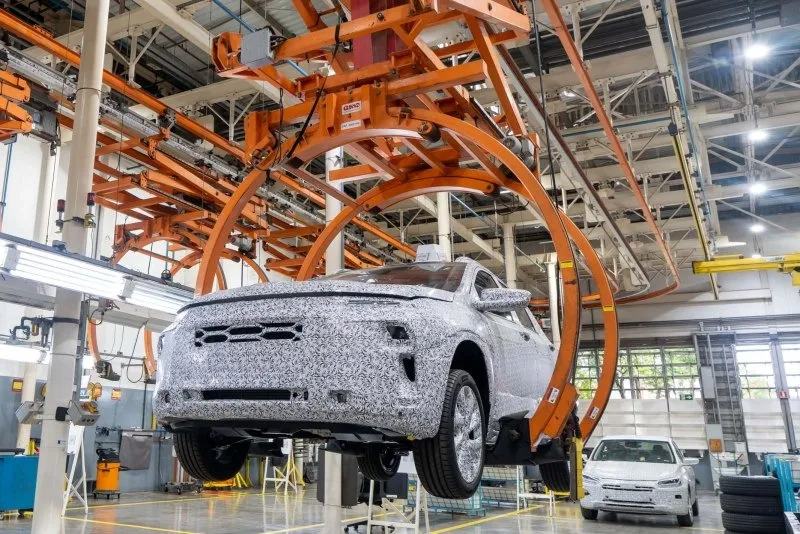
Em agosto, foram produzidos 271,1 mil veículos, entre automóveis, comerciais leves, caminhões e ônibus. É o melhor resultado mensal desde outubro de 2019 e representa crescimento de 6,8% sobre julho e de 9,4% sobre agosto de 2025. No acumulado de janeiro a agosto, a produção chegou a 1,898 milhão de unidades, alta de 8,5% sobre o mesmo período do ano passado.
É um resultado que merece ser comemorado. Mas também merece ser colocado em perspectiva.
Porque o Brasil já produziu muito mais.
O verdadeiro auge da indústria automobilística brasileira ocorreu em 2013, quando as fábricas instaladas no país produziram aproximadamente 3,71 milhões de veículos, o maior volume anual da história. No ano seguinte, a produção despencou para 3,15 milhões, uma retração de 15,3%.
Portanto, os 271 mil veículos de agosto representam uma recuperação importante, mas não significam que o Brasil tenha retornado aos tempos áureos da indústria.
A distância histórica ainda é considerável.
A pergunta é inevitável: por que uma indústria que chegou a produzir mais de 3,7 milhões de veículos por ano perdeu tanto fôlego?
Não existe uma única resposta.
A partir de 2014, o país mergulhou em uma forte deterioração econômica, com queda da atividade, restrição de crédito, retração do consumo e crise fiscal. O setor automotivo, altamente dependente de financiamento e confiança do consumidor, sentiu imediatamente.
Vieram depois a recessão de 2015 e 2016, a recuperação lenta, a crise argentina afetando as exportações, a pandemia de Covid-19, a falta mundial de semicondutores e as rupturas nas cadeias globais de suprimentos.
O resultado foi uma indústria menor, mais cautelosa e obrigada a disputar um mercado cada vez mais complexo.
E então surgiu um novo concorrente.
A China.
Seria errado atribuir a queda histórica da produção brasileira exclusivamente aos carros chineses. A maior parte da retração ocorreu antes de BYD, GWM, GAC, Geely e outras marcas chinesas conquistarem espaço relevante no país.
Mas seria igualmente errado ignorar o impacto dessa nova concorrência.
Os chineses chegaram com veículos eletrificados, preços competitivos, grande quantidade de equipamentos e uma velocidade de renovação de produtos que pressionou as montadoras tradicionais.
Em 2025, os eletrificados já somaram mais de 285 mil emplacamentos no Brasil, crescimento superior a 60% em relação ao ano anterior. A China se tornou a principal origem dos eletrificados importados pelo país.
Em 2026, a pressão aumentou.
Até agosto, o Brasil havia importado 406,7 mil veículos, crescimento de 29,8% sobre o mesmo período anterior. Mais da metade veio da China: cerca de 221 mil unidades.
É uma transformação estrutural.
A indústria brasileira não está simplesmente produzindo mais carros. Está tentando se adaptar a um novo padrão de competição.
E aqui aparece talvez o dado mais interessante de toda essa história.
A produção brasileira está crescendo, mas a composição desse crescimento exige atenção.
Segundo a Anfavea, das quase 150 mil unidades adicionadas à produção acumulada entre janeiro e agosto, cerca de dois terços são modelos montados em regimes CKD e SKD. Apenas um terço corresponde a veículos de produção plena no país.
Em números aproximados, foram 101 mil unidades em CKD/SKD contra 47 mil de produção plena.
Isso muda a leitura do chamado “recorde”.
Montar um veículo no Brasil também é produção nacional. Gera emprego, movimenta fábricas e acrescenta atividade econômica. Mas a densidade industrial não é a mesma.
No CKD, o veículo chega completamente desmontado para ser montado no país. No SKD, chega parcialmente desmontado.
Ou seja: produzir no Brasil não significa necessariamente produzir no Brasil todos os componentes que formam o veículo.
E essa diferença é fundamental.
O presidente da Anfavea, Igor Calvet, chamou atenção exatamente para isso: o crescimento do volume não está sendo acompanhado na mesma proporção pela produção integral e pela cadeia nacional de fornecedores.
A resposta também não é simples.
O Brasil possui políticas específicas para o setor, e o Programa Mover, instituído pela Lei 14.902/2024, busca justamente estimular tecnologia, competitividade, descarbonização, inovação e integração às cadeias globais.
Além disso, as novas regras de importação e os investimentos das próprias montadoras estão alterando a estratégia industrial.
BYD e GWM, por exemplo, passaram a montar veículos no Brasil, enquanto as montadoras tradicionais aceleram investimentos em híbridos, elétricos e novos modelos.
Portanto, não parece ser simplesmente uma questão de “mais incentivo” ou “menos incentivo”.
O desafio é mais profundo:
que tipo de indústria automobilística o Brasil quer ter daqui a dez ou vinte anos?
Uma indústria que apenas monte veículos importados em kits?
Ou uma indústria capaz de desenvolver tecnologia, produzir componentes, dominar baterias, eletrônica, software, motores elétricos e sistemas de propulsão?
Essa é a verdadeira discussão.
Há, porém, uma notícia particularmente positiva.
O mercado interno está aquecido.
Nos oito primeiros meses de 2026, os emplacamentos chegaram a 1,975 milhão de veículos, crescimento de 18,4% sobre o mesmo período de 2025. A produção, entretanto, cresceu apenas 8,5%.
Isso significa que existe demanda.
O problema é que parte dela está sendo atendida por veículos importados.
E aí aparece outra contradição: o brasileiro está comprando mais, mas uma parcela crescente desse consumo não está sendo capturada integralmente pela indústria instalada no país.
Enquanto isso, as exportações seguem fracas.
Em agosto, foram exportados 39,8 mil veículos, queda de 31,7% na comparação com agosto de 2025. No acumulado do ano, o recuo chega a 22,9%. A retração das vendas para a Argentina é um dos principais fatores.
Portanto, a retomada atual é essencialmente puxada pelo mercado brasileiro.
É por isso que o número de agosto precisa ser comemorado sem ser romantizado.
271,1 mil veículos em um único mês é um resultado extraordinário para os últimos anos.
Mas ainda estamos muito longe dos 3,71 milhões de veículos produzidos em 2013.
E, mais importante, a indústria de hoje não é a mesma indústria de 2013.
Naquela época, o Brasil vivia um ciclo de expansão do crédito, consumo interno elevado e produção em volumes extraordinários. Hoje, enfrenta juros elevados, competição chinesa, transição energética, transformação tecnológica e uma disputa global por investimentos.
A pergunta já não é apenas quantos carros o Brasil consegue fabricar.
A pergunta é quanto conhecimento, tecnologia, componentes e valor agregado permanecem no país quando esses carros saem da linha de montagem.
Esse talvez seja o verdadeiro teste.
O Brasil conseguiu recuperar parte do volume.
Agora precisa recuperar densidade industrial.
Porque montar mais carros é bom.
Mas desenvolver tecnologia, fabricar mais componentes e competir globalmente é muito melhor.
 MOTO CUSTOM Shineray SBM Denver 400 chega ao Brasil com motor V2 e preço de R$ 32.890
 A VELHA CHUPETA Bateria descarregou? Saiba como dar partida no carro com segurança
 FRONTIER PHEV Nissan Frontier híbrida é flagrada no Brasil com mais de 400 cv
 MERCADO AUTOMOTIVO Nissan Kicks 2026 aposta em motor turbo, baixo consumo e amplo espaço para famílias
 MOBILIDADE ELÉTRICA Carros elétricos aceleram no Brasil: procura dispara 48% e mercado entra em nova fase de expansão
 MOBILIDADE URBANA Yamaha revoluciona mercado de scooters com Aerox Alpha 155 e câmbio CVT eletrônico que simula marchas
Mín. 24° Máx. 38°