
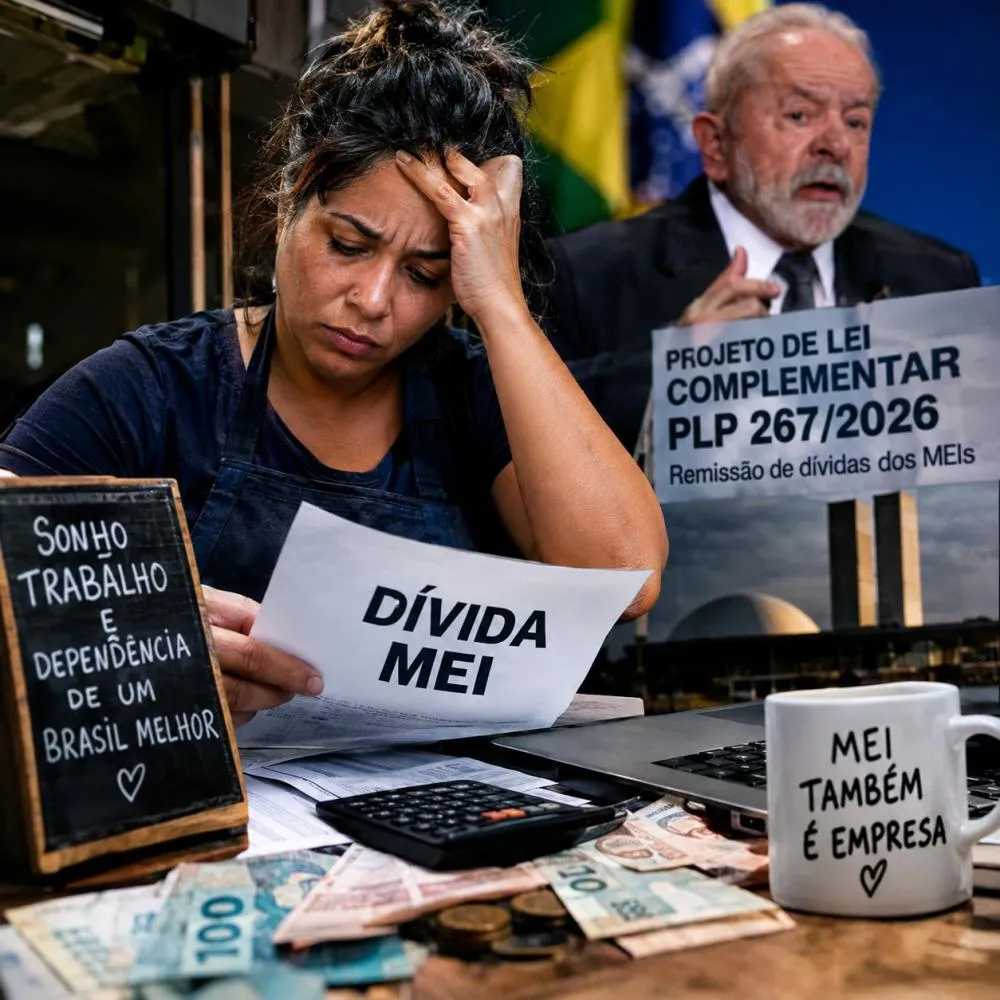
O presidente Lula anunciou um pacote de medidas econômicas para microempreendedores individuais (MEIs), incluindo uma proposta de perdão integral de dívidas tributárias com a União. Segundo as informações publicadas pelo portal O Dia, em 14 de outubro de 2026, a iniciativa alcançaria cerca de 3,6 milhões de empreendedores em todo o Brasil. No Piauí, seriam aproximadamente 30 mil beneficiários, com R$ 106,19 milhões em débitos potencialmente extintos.
É uma cifra expressiva. Para quem luta para manter um pequeno negócio aberto, uma dívida tributária pode significar a diferença entre continuar trabalhando e fechar as portas. O problema começa quando uma medida anunciada pelo governo passa a ser apresentada, no imaginário popular, como dinheiro já colocado no bolso ou dívida já apagada do sistema.
Não é assim que funciona a República. E muito menos o sistema tributário brasileiro.
A primeira pergunta, portanto, é simples: Lula pode, sozinho, apertar um botão no Palácio do Planalto e apagar bilhões em dívidas tributárias? A resposta exige distinguir as competências do presidente, do Congresso Nacional e dos órgãos responsáveis pela administração e cobrança dos créditos públicos.
Tem iniciativa política e competência para propor a medida, mas não poder ilimitado para extinguir unilateralmente créditos tributários.
O artigo 150, § 6º, da Constituição Federal estabelece que benefícios como anistia e remissão tributária dependem de lei específica. O Código Tributário Nacional também disciplina a remissão, isto é, a extinção do crédito tributário por perdão legal.
Em português claro: o presidente pode anunciar, assinar a proposta e encaminhá-la ao Congresso. Não pode transformar a assinatura, por si só, em autorização para apagar qualquer dívida tributária que desejar.
E há um detalhe fundamental nesta história: o governo encaminhou um projeto de lei complementar, o PLP nº 267/2026, não uma medida provisória. O texto propõe a remissão integral de créditos da União inscritos na Dívida Ativa até 13 de outubro de 2026, sob responsabilidade de pessoas regularmente enquadradas como MEI, abrangendo débitos tributários específicos e encargos relacionados.
Portanto, não se trata, pelo texto apresentado, de apagar indiscriminadamente todas as dívidas de qualquer pessoa que tenha ou tenha tido um MEI.
O Congresso Nacional. Deputados federais e senadores precisam analisar a proposta, discutir seu conteúdo e aprová-la conforme o processo legislativo aplicável. Por se tratar de projeto de lei complementar, a aprovação exige maioria absoluta em cada Casa, conforme o artigo 69 da Constituição.
Depois da aprovação, o texto segue para sanção ou veto presidencial. Só então, observadas as regras de vigência, é possível implementar o benefício nos termos efetivamente aprovados.
Base legal: Constituição Federal, artigos 59, 66 e 69.
A consequência prática é incontornável: o anúncio não equivale à aprovação, e a aprovação não deve ser confundida com a aplicação automática a qualquer débito. É preciso observar o texto final, os critérios de enquadramento e os procedimentos administrativos.
Uma MP tem força de lei desde sua edição e publicação, mas não é um cheque em branco presidencial. Ela precisa ser submetida ao Congresso Nacional, que pode aprová-la, alterá-la ou rejeitá-la, dentro das regras constitucionais e dos prazos próprios.
Além disso, a Constituição exige lei específica para a concessão de remissão tributária. A utilização de uma MP nesse contexto exigiria análise de sua adequação constitucional, inclusive quanto às limitações materiais e à disciplina tributária aplicável.
Mas não é esse o instrumento anunciado para o perdão das dívidas dos MEIs: o governo apresentou um projeto de lei complementar. Confundir os dois instrumentos só atrapalha a compreensão do que realmente aconteceu.
Aqui está uma das questões mais importantes de toda a proposta.
A Lei de Responsabilidade Fiscal, em seu artigo 14, estabelece regras para a concessão de benefícios tributários que impliquem renúncia de receita. Em linhas gerais, exige estimativa do impacto financeiro e permite, conforme as condições legais, demonstrar que a renúncia foi considerada no orçamento e não comprometerá as metas fiscais, ou apresentar medidas de compensação por aumento de receita.
Entretanto, há um detalhe decisivo no próprio PLP nº 267/2026: o artigo 3º propõe dispensar expressamente a medida do cumprimento dos artigos 14 e 14-A da Lei de Responsabilidade Fiscal, além de outros dispositivos fiscais e orçamentários.
Isso significa que o projeto não segue simplesmente o caminho ordinário de exigir a compensação prevista na LRF. O governo pretende criar uma exceção legal para essa remissão.
É legítimo questionar essa escolha. Qual será o impacto efetivo nas contas públicas? Como a medida afetará as projeções de arrecadação e o cumprimento das metas fiscais? Por que dispensar as exigências fiscais ordinárias? São perguntas pertinentes, que merecem respostas técnicas e transparentes.
Mas é necessário fazer uma distinção: não se pode afirmar que o governo descumpriu uma exigência de compensação que o próprio projeto pretende afastar, caso a proposta venha a ser aprovada validamente. O debate é sobre a legalidade, a justificativa e as consequências dessa dispensa, não sobre uma infração já comprovada.
O argumento merece atenção.
Segundo os números divulgados, a proposta alcançaria R$ 12,6 bilhões em débitos de aproximadamente 3,6 milhões de MEIs. O governo apresenta esses valores como dívidas de difícil ou improvável recuperação.
Se um crédito dificilmente seria recebido, seu valor nominal não equivale necessariamente à receita que entraria nos cofres públicos. Portanto, não seria correto afirmar que o perdão representa, automaticamente, uma saída de R$ 12,6 bilhões em dinheiro vivo do Tesouro.
Mas há o outro lado: uma dívida classificada como de difícil recuperação não é necessariamente uma dívida de valor econômico zero. Parte dela poderia ser recuperada no futuro, por cobrança administrativa, judicial ou negociação.
É justamente por isso que a análise fiscal precisa ir além do número chamativo. Qual é a expectativa realista de recuperação desses créditos? Quanto a União espera deixar de arrecadar efetivamente? Qual é a justificativa técnica para a dispensa das regras fiscais ordinárias?
Sem essas respostas, tanto o discurso de que o governo está distribuindo R$ 12,6 bilhões quanto a afirmação de que não existe custo algum podem induzir o público ao erro.
O texto original do PLP nº 267/2026 contém condições específicas que não podem ser ignoradas.
A dívida abrangida: são créditos da União inscritos na Dívida Ativa até 13 de outubro de 2026, dentro das categorias delimitadas pelo projeto. Não é um perdão geral de dívidas bancárias, estaduais, municipais ou de qualquer outra obrigação.
O pedido de baixa: a proposta prevê requerimento do beneficiário à Procuradoria-Geral da Fazenda Nacional (PGFN), com exigências relacionadas a eventuais processos judiciais.
A manutenção da regularidade: o texto exige adimplência dos recolhimentos previstos para os seis meses seguintes à entrada em vigor, sob pena de cancelamento da remissão.
A vigência prevista: o projeto estabelece 1º de janeiro de 2027 como data de entrada em vigor. Isso depende, naturalmente, de aprovação e conclusão do processo legislati
Há ainda uma ressalva relevante: a proposta não prevê devolução ou compensação dos valores já pagos antes de sua entrada em vigor. Ou seja, não se trata de um mecanismo para reembolsar quem quitou suas dívidas anteriormente.
O pacote não se limita ao perdão tributário. Segundo o Ministério da Fazenda, também foram anunciadas outras iniciativas, com situações jurídicas distintas.
| Medida | O que foi anunciado |
|---|---|
| Dívidas tributárias | Projeto de lei complementar para remissão de créditos específicos inscritos na Dívida Ativa da União. |
| Dívidas bancárias | Operação prevista para compra de carteiras de dívidas, condicionada à participação das instituições financeiras e aos descontos exigidos. |
| Apoio produtivo | Auxílio de até R$ 5 mil por beneficiário, sem devolução, nos termos do programa anunciado. |
| Limite de faturamento | Proposta de elevação do teto do MEI para R$ 110 mil em 2027 e R$ 140 mil em 2028. |
| Segundo funcionário | Alteração proposta para permitir a contratação de um segundo empregado. |
| Nota fiscal | Medidas anunciadas para simplificar obrigações nas operações com pessoas físicas. |
Não se deve colocar tudo no mesmo saco. Uma proposta legislativa depende de aprovação; uma operação financeira depende de suas regras e execução; um decreto tem alcance limitado pela legislação vigente. Cada medida precisa ser examinada individualmente.
É aqui que a política encontra a responsabilidade jornalística.
O anúncio foi feito em 13 de outubro de 2026, a doze dias do segundo turno, conforme a reportagem fornecida. O calendário eleitoral é um dado relevante para contextualizar a comunicação do governo, mas, isoladamente, não prova que a proposta tenha sido concebida exclusivamente para conquistar votos.
O que se pode afirmar, com segurança, é que a iniciativa foi apresentada em um momento eleitoralmente sensível e que seu principal componente, o perdão tributário, ainda depende de aprovação legislativa.
A crítica mais consistente, portanto, não é dizer que o benefício jamais acontecerá. É cobrar que o governo explique as condições, apresente os fundamentos técnicos e não permita que uma promessa seja confundida com um direito já disponível.
Para os cerca de 30 mil MEIs piauienses mencionados na reportagem, a expectativa de R$ 106,19 milhões em dívidas potencialmente perdoadas pode representar um alívio significativo. Mas o número anunciado não significa que cada empreendedor já tenha recebido uma quitação, nem que todos os débitos estejam abrangidos.
Anunciar é uma coisa. Aprovar é outra. Implementar é uma terceira.
Em política, a promessa pode render manchetes em minutos. No Estado de Direito, porém, é a lei que define quem tem direito, a quais dívidas o benefício se aplica e sob quais condições.
E o contribuinte tem todo o direito de perguntar: qual é o custo fiscal estimado, por que o governo propõe dispensar as regras ordinárias da LRF e quais garantias existem de que o programa será executado com transparência?
Afinal, o dinheiro público não é do presidente, do partido ou do candidato. É da sociedade.
E, quando bilhões de reais entram no discurso eleitoral, fazer perguntas não é torcer contra o pequeno empreendedor. É exigir que a promessa seja tratada com a seriedade que o pequeno empreendedor merece.
 DESINFORMAÇÃO Samantha Cavalca rebate cartaz de Isabel Fonteles sobre Bolsa Família e acusa primeira-dama de divulgar fake news
 ELEFANTE AZUL Flávio Dino e a Presidência em 2030: o projeto político que desfila sob a toga
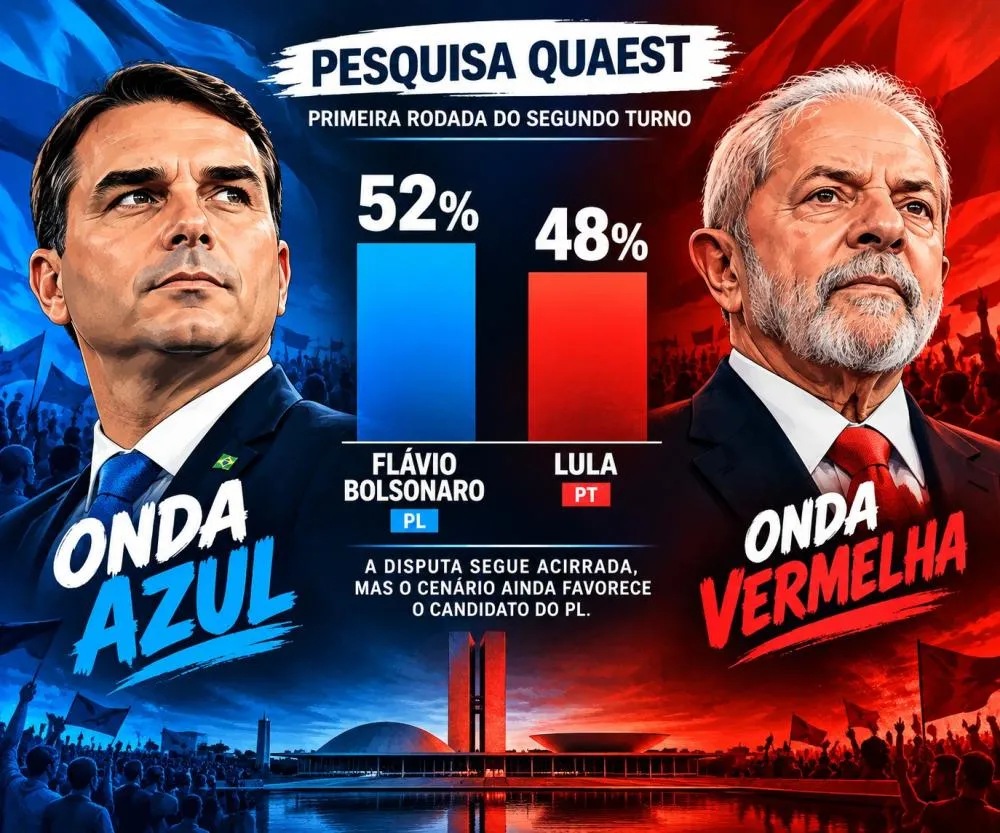 FLÁVIO A FRENTE Flávio Bolsonaro cristaliza vantagem sobre Lula, enquanto o Planalto patina e a campanha petista acumula desgastes
 FIM DA 5,5 X 1,5 Fim da escala 6x1: qualidade de vida para o trabalhador ou risco para o emprego?
 CONTRA O CRIME Flávio Bolsonaro diz que “El Salvador é pouco” e promete endurecer ainda mais o combate ao crime organizado
 A FORÇA DO MEME Bolsonaro Hipotético: o humor como arma contra o Exército de Lula
 CANAL REGISTRADO Exército do Lula no TSE: registro formal não é salvo-conduto para fake news
 PRESIDENTE ELEITO Bruno Vilarinho chega à presidência da Câmara de Teresina por unanimidade: acordo político, força de articulação e responsabilidade ampliada
 DEBATE PRESIDENCIAL Lula vai encarar Flávio Bolsonaro nos debates ou a promessa de Edinho Silva é mais uma incerteza na campanha petista?
Mín. 24° Máx. 39°