
O Brasil vive uma contradição evidente. De um lado, programas de renegociação como o Desenrola surgem como solução emergencial para milhões de brasileiros sufocados por dívidas. De outro, os próprios números revelam a profundidade do problema. Entre 76% e 78% das famílias estão endividadas, o que representa cerca de 70 milhões de adultos. Mais grave ainda, algo entre 28% e 30% já não conseguem pagar suas contas em dia. Não se trata mais de exceção. É a regra.
É nesse cenário que o governo de Luiz Inácio Lula da Silva lança o Desenrola 2.0, uma tentativa de ampliar o alcance da primeira versão do programa. A proposta é clara. Permitir renegociação de dívidas com descontos expressivos, juros mais baixos e prazos mais longos. Na prática, inclui débitos de cartão de crédito, cheque especial, crédito pessoal e até financiamento estudantil. O discurso é de alívio imediato.
Os números anunciados são, de fato, atrativos. Juros de até 1,99% ao mês e descontos que podem chegar a 90% do valor devido. Para quem está inadimplente, isso pode significar a chance de “recomeçar”. Mas é justamente aqui que começa o debate mais profundo. O Desenrola resolve o problema ou apenas adia a crise?
A experiência da primeira versão do programa já deu pistas importantes. Houve renegociação em massa, bilhões em dívidas reestruturadas e milhões de nomes retirados dos cadastros negativos. Ainda assim, o endividamento voltou a crescer. Ou seja, o programa funcionou como alívio momentâneo, mas não atacou as causas estruturais.
E o Desenrola 2.0 parece repetir essa lógica.
Um dos pontos mais criticados é o uso do FGTS. O trabalhador poderá utilizar até 20% do saldo para quitar dívidas. Em tese, é uma solução prática. Na realidade, levanta uma pergunta incômoda. O governo está ajudando o cidadão ou apenas permitindo que ele use o próprio dinheiro para sair de um problema maior?
O FGTS, que deveria funcionar como reserva de proteção, especialmente em situações como desemprego, passa a ser usado para cobrir dívidas de consumo. É uma troca delicada. Resolve o presente, mas fragiliza o futuro.
Outro ponto de crítica recai sobre o sistema financeiro. Ao incentivar a renegociação com descontos e garantias indiretas, o programa também beneficia bancos e instituições de crédito, que recuperam valores que, em muitos casos, já eram considerados de difícil recebimento. Para os críticos, há um desequilíbrio. O risco é socializado, mas o ganho permanece concentrado.
O próprio desenho operacional reforça essa percepção. O trabalhador não recebe o dinheiro. A Caixa Econômica Federal faz o repasse direto para o banco credor. Ou seja, o fluxo financeiro não passa pelas mãos de quem contraiu a dívida. Vai direto para quem a concedeu.
Ao mesmo tempo, o governo tenta atacar um fator recente de agravamento do endividamento. As apostas on-line. A proposta de bloquear usuários do programa em plataformas de bets por um ano revela o reconhecimento de que parte relevante do problema não está apenas na renda, mas no comportamento financeiro.
Ainda assim, a pergunta central permanece. É possível resolver um problema estrutural com medidas pontuais?
O Desenrola 2.0 pode até aliviar a pressão no curto prazo e reativar o consumo, o que interessa à economia. Mas não enfrenta questões como crédito caro, baixa educação financeira e renda insuficiente. Sem isso, o ciclo tende a se repetir.
No fim, o programa revela mais sobre o Brasil do que sobre a solução. Um país onde milhões precisam renegociar dívidas para voltar ao básico. Onde o crédito é ao mesmo tempo motor e armadilha. E onde políticas públicas caminham constantemente entre o alívio imediato e a incapacidade de resolver o problema na raiz.
O Desenrola 2.0 pode tirar muitos do sufoco. Mas dificilmente impedirá que, mais cedo ou mais tarde, eles voltem para o mesmo lugar.
 SUPERMERCADISTAS Supermercados do Piauí perdem espaço no ranking nacional e acendem alerta sobre a economia do Estado
 FATURA DO EXCESSO O que muda com a chegada oficial do “imposto do pecado”
 FRAUDE DO UENO BANK Paraguai dá uma lição ao Brasil: povo nas ruas, pressão e reação contra a crise financeira
 REVOLTA SELETIVA Wellington Dias se revolta com o Banco Central, mas esquece a gastança do governo Lula
 FAZER FAXINA NA CASA Lula descobre que a casa precisa de arrumação. Afinal, quem está cuidando dela?
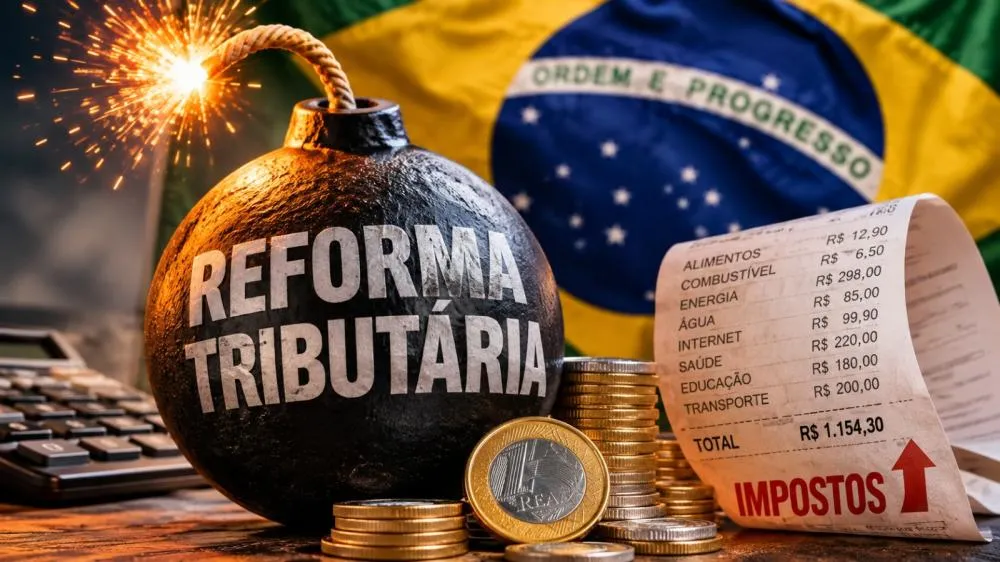 CBS, IBS E IVA Reforma Tributária: uma bomba relógio prestes a explodir no bolso dos brasileiros?
 THE ECONOMIST O efeito Lula 4: mercado reage, investidores acendem o alerta e o Brasil volta a preocupar
 TEMPO DE INCERTEZA Efeito Lula: incerteza fiscal interrompe ciclo de queda dos juros e mantém Selic em 13,75%
 MERCADO INDUSTRIAL Pequenas indústrias enfrentam pior situação financeira em cinco anos, aponta CNI
Mín. 25° Máx. 40°