

A decisão do Copom de manter a taxa Selic em 15% pela quarta vez consecutiva não surpreende ninguém que acompanha minimamente o cenário econômico, mas deveria acender todos os alertas políticos dentro do Planalto. Afinal, o comando do Banco Central não está nas mãos de um “herdeiro de Bolsonaro”, como o discurso oficial tentou sustentar por meses. Roberto Campos Neto deixou o comando; agora, quem assina a decisão é um presidente do BC indicado pelo próprio Lula.
Ou seja: a culpa já não cabe mais no governo anterior. A Selic altíssima hoje é produto direto da indisciplina fiscal, da gastança contínua e das expectativas inflacionárias totalmente desancoradas.
A ironia é evidente. O presidente do Banco Central colocado no cargo pelo governo atual é obrigado a adotar justamente a política monetária dura que Lula mais criticou. E isso acontece porque, diante da inflação resiliente e da perda de credibilidade do arcabouço fiscal, não há margem técnica para reduzir os juros sem colocar fogo na economia.
O comunicado do Copom foi quase um recado explícito ao Executivo:
“Expectativas desancoradas.”
“Projeções de inflação elevadas.”
“Pressões no mercado de trabalho.”
“Incertezas fiscais crescentes.”
Traduzindo: o governo perdeu o controle da narrativa econômica, e, pior, perdeu o controle das contas.
É impossível derrubar juros quando o gasto público cresce como se não houvesse amanhã. A reforma do arcabouço virou letra morta antes mesmo de completar um ano. A meta fiscal para 2025 foi flexibilizada, a despesa cresce muito acima da receita e o governo insiste em:
criar novas despesas;
ampliar subsídios;
contornar regras fiscais com manobras contábeis;
inflar a máquina administrativa.
Os agentes econômicos não são ingênuos. Quando o governo gasta demais, a inflação sobe. Quando a inflação sobe, o Banco Central segura os juros lá em cima. A matemática é simples; a política é que se recusa a entendê-la.
Não se trata de uma postura “conservadora” ou “ideológica” do BC. Trata-se de uma reação inevitável à deterioração contínua do ambiente fiscal e institucional.
A inflação oficial até vem acomodando, mas o Copom não mira o número de ontem, mira o de daqui a 12 ou 18 meses. E o que se vê no horizonte?
crescimento do gasto público;
metas frouxas;
incerteza regulatória;
pressão salarial;
expansão da máquina do Estado;
conflito político permanente.
Nenhum desses fatores combina com juro baixo.
Por mais que o governo tente criar narrativas, não há país organizado com taxa básica em 15%. Isso é índice de economia instável, fiscalmente vulnerável e politicamente confusa.
Significa dizer:
o Brasil não inspira confiança o suficiente para viver com juros civilizados.
Há dois caminhos, e apenas dois:
Reequilibrar gastos, restaurar credibilidade, reduzir o risco fiscal e permitir que os juros caiam naturalmente.
Continuar gastando, atacando o BC, culpar “forças do mercado” e colher juros altos pelo resto do mandato.
Até aqui, o governo escolheu a segunda opção.
O Copom apenas respondeu.
No fundo, a decisão de manter a Selic em 15% revela mais sobre a política do que sobre a técnica. O governo perdeu a batalha da credibilidade fiscal, e um BC comandado por um indicado de Lula agora se vê obrigado a frear a economia para conter aquilo que deveria ter sido evitado do lado fiscal.
Se o governo continuar apostando em aumento de gastos, há um risco real de juros altos por tempo indefinido, crescimento travado e um ambiente de incerteza que pode prolongar a agonia econômica até 2027.
 SUPERMERCADISTAS Supermercados do Piauí perdem espaço no ranking nacional e acendem alerta sobre a economia do Estado
 FATURA DO EXCESSO O que muda com a chegada oficial do “imposto do pecado”
 FRAUDE DO UENO BANK Paraguai dá uma lição ao Brasil: povo nas ruas, pressão e reação contra a crise financeira
 REVOLTA SELETIVA Wellington Dias se revolta com o Banco Central, mas esquece a gastança do governo Lula
 FAZER FAXINA NA CASA Lula descobre que a casa precisa de arrumação. Afinal, quem está cuidando dela?
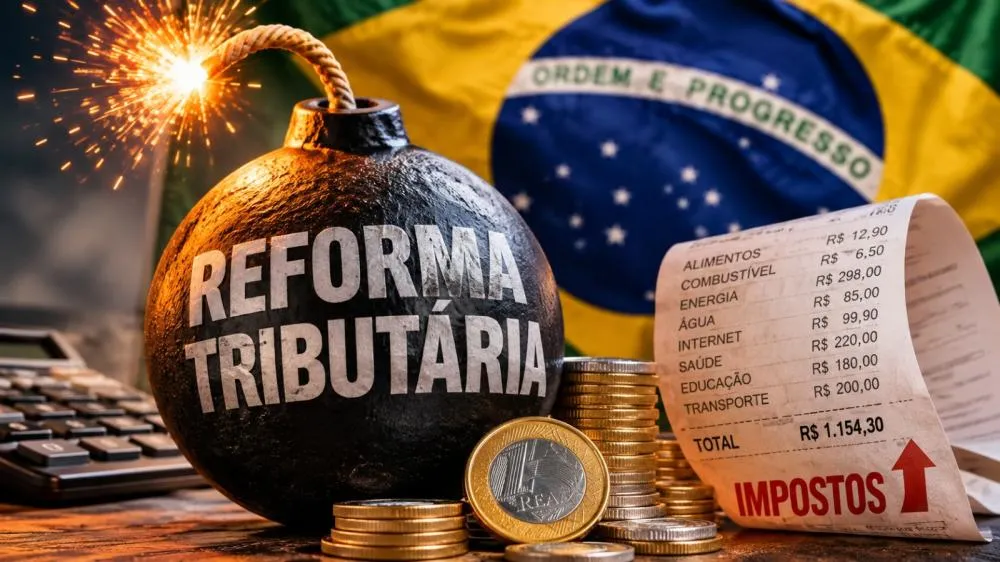 CBS, IBS E IVA Reforma Tributária: uma bomba relógio prestes a explodir no bolso dos brasileiros?
 THE ECONOMIST O efeito Lula 4: mercado reage, investidores acendem o alerta e o Brasil volta a preocupar
 TEMPO DE INCERTEZA Efeito Lula: incerteza fiscal interrompe ciclo de queda dos juros e mantém Selic em 13,75%
 MERCADO INDUSTRIAL Pequenas indústrias enfrentam pior situação financeira em cinco anos, aponta CNI
Mín. 25° Máx. 40°