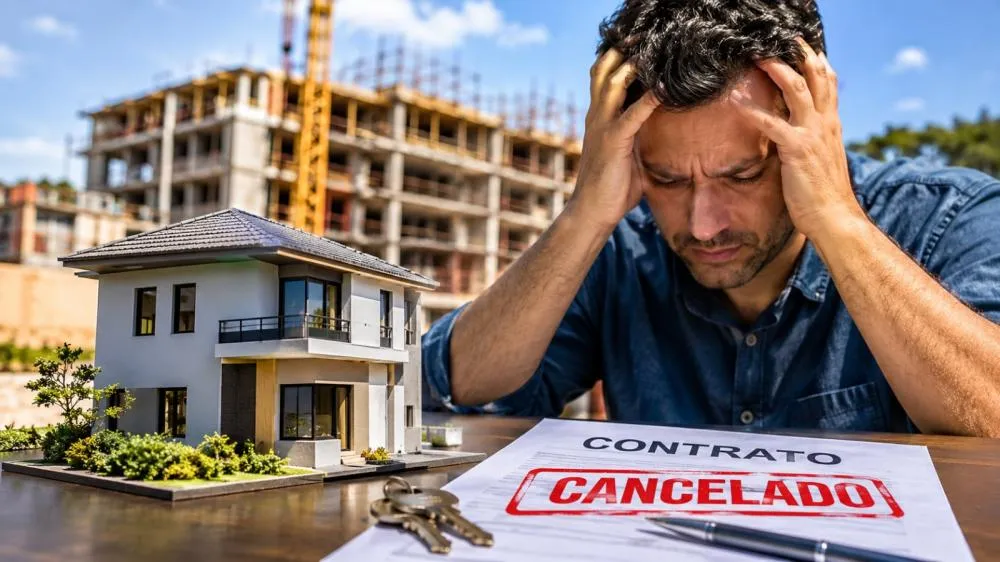
O mercado imobiliário brasileiro enfrenta um sinal de alerta: o aumento dos distratos, mecanismo pelo qual compradores e incorporadoras desfazem contratos de compra e venda de imóveis. O fenômeno preocupa porque revela dificuldades financeiras dos consumidores, pressiona o planejamento das empresas e pode comprometer o ritmo de comercialização dos empreendimentos.
Os dados mais recentes divulgados pela Associação Brasileira de Incorporadoras Imobiliárias (Abrainc) mostram que, no primeiro semestre de 2026, os distratos corresponderam a 21% das vendas brutas de imóveis de médio e alto padrão. Em termos simples, isso significa que, para cada cinco unidades vendidas nesse segmento, aproximadamente uma teve o contrato desfeito. É a maior proporção registrada desde o primeiro semestre de 2020.
O problema, entretanto, não atinge todos os segmentos da mesma maneira. No mercado econômico, que inclui empreendimentos vinculados ao Minha Casa, Minha Vida, os distratos representaram 10,5% das vendas no período analisado. Portanto, a pressão é significativamente maior entre os imóveis de médio e alto padrão.
O que está provocando os cancelamentos?
Uma das principais explicações está no custo do dinheiro. Juros elevados encarecem o financiamento imobiliário, dificultam a aprovação de crédito e reduzem a capacidade de compra das famílias. O consumidor pode assinar um contrato acreditando que conseguirá financiar o saldo devedor na entrega das chaves, mas, dois ou três anos depois, encontrar uma realidade financeira completamente diferente.
É justamente nesse momento que muitos negócios desmoronam. Durante a construção, o comprador paga parcelas diretamente à incorporadora. Quando o imóvel fica pronto, precisa obter financiamento bancário para quitar o saldo restante. Se a renda não é suficiente, o crédito é negado ou as prestações se tornam incompatíveis com o orçamento, o distrato passa a ser uma possibilidade concreta.
O endividamento das famílias agrava esse cenário. O custo de vida, os compromissos financeiros e as despesas com a própria aquisição do imóvel reduzem a margem disponível para assumir uma dívida de longo prazo. O sonho da casa própria ou do investimento imobiliário pode se transformar em um compromisso difícil de sustentar.
Do lado das incorporadoras, também existem problemas. Atrasos na emissão de documentos necessários ao financiamento, como o habite-se, podem postergar a entrega das unidades e o repasse dos recursos bancários. O encarecimento dos materiais e dos custos de construção completa o quadro de pressão sobre o setor.
O prejuízo não fica restrito ao comprador.
Quando um contrato é desfeito, o consumidor pode perder parte do dinheiro investido, conforme as condições contratuais e a legislação aplicável. A Lei nº 13.786/2018, conhecida como Lei do Distrato, estabeleceu regras para a rescisão de contratos imobiliários, incluindo limites para retenção de valores em determinadas situações.
As incorporadoras, por sua vez, precisam recolocar o imóvel no mercado, arcar com custos e reorganizar o fluxo financeiro do empreendimento. Uma unidade devolvida representa receita que deixou de entrar conforme o planejamento original e a necessidade de encontrar outro comprador.
O impacto depende, principalmente, da velocidade com que esses imóveis são revendidos. Em um mercado aquecido, a incorporadora pode conseguir substituir rapidamente o comprador desistente. Em um cenário de crédito restrito e demanda enfraquecida, as unidades podem permanecer mais tempo no estoque, ampliando a pressão sobre o caixa das empresas.
O levantamento também revela que algumas companhias enfrentaram aumentos expressivos. A Lavvi registrou crescimento de 82% nos distratos no primeiro semestre de 2026, em comparação com igual período de 2025. A Trisul informou alta de 29,4%. As empresas relacionaram o movimento, entre outros fatores, às dificuldades financeiras dos clientes e ao maior volume de entregas e repasses.
É importante, contudo, não confundir o aumento do número de distratos com a proporção de contratos cancelados sobre as vendas. São indicadores diferentes. O dado de 21% representa a relação entre unidades distratadas e vendas brutas no segmento de médio e alto padrão, não uma afirmação de que 21% de todos os brasileiros que compraram imóveis desistiram da aquisição.
O cenário atual merece atenção, mas não deve ser automaticamente equiparado à crise imobiliária de 2014. Especialistas apontam diferenças no ambiente econômico e nas condições de mercado. A dimensão do problema depende também do porte das incorporadoras, do volume de vendas e da capacidade de revenda das unidades devolvidas.
O que os números revelam, porém, é uma dificuldade concreta: comprar um imóvel na planta exige planejamento financeiro de longo prazo, mas o consumidor está sujeito a mudanças na renda, no emprego, nos juros e nas condições de crédito. As incorporadoras, por sua vez, precisam considerar essas variáveis para evitar que projeções comerciais se transformem em estoques de unidades devolvidas.
O mercado imobiliário depende de confiança, crédito acessível e segurança jurídica. Quando o comprador não consegue chegar à etapa final do financiamento, perde dinheiro e compromete seu planejamento; quando os distratos se multiplicam, as empresas enfrentam custos adicionais e maior incerteza.
O alerta está nos dados: 21% de distratos no médio e alto padrão e 10,5% no segmento econômico. Mais do que estatísticas, esses percentuais mostram que o acesso à moradia e a sustentabilidade dos negócios imobiliários dependem de uma equação que juros elevados, endividamento e restrições de crédito estão tornando cada vez mais difícil.
 PREJUIZO BILIONÁRIO Prejuízo de R$ 7,48 bilhões coloca Correios no centro das preocupações fiscais do governo
 GOVERNO LULA 3 Dólar dispara a R$ 5,77 e expõe desconfiança do mercado com a política fiscal do governo Lula
 CHEGOU A R$ 5,77 ? Dólar dispara e chega a cinco reais e setenta e sete centavos?
 PROJEÇÃO FINANCEIRA Mercado Financeiro reduz projeções para inflação e crescimento do PIB em 2026
 ROMBO BILIONÁRIO Correios afundam em prejuízo de R$ 7,5 bilhões e expõem o custo da gestão estatal
 DÍVIDA PÚBLICA Pacote fiscal de Lula é insuficiente e pode apenas adiar uma crise maior, alerta ex-ministro da Fazenda
Mín. 22° Máx. 37°